

L’essentiel à retenir : la réforme impose l’e-invoicing dès septembre 2026 pour la réception et 2027 pour l’émission des factures. Cette transition sécurise vos flux B2B via le format Factur-X et l’usage de plateformes agréées. L’adoption anticipée garantit votre conformité fiscale, automatise votre comptabilité et élimine les risques d’amendes pouvant atteindre 15 000 € par an.
Dès septembre 2026, l’administration fiscale impose la réception de factures dématérialisées pour 100 % des exploitations assujetties à la TVA. Ce dispositif vise à sécuriser les recettes de l’État en automatisant le suivi des flux financiers, mais il représente surtout un défi administratif majeur pour vos structures. La mise en place de la facturation életronique chez les agriculteurs nécessite une adaptation rapide de vos outils de gestion pour éviter des sanctions pouvant atteindre 15 000 € par an.
Cet article détaille le calendrier réglementaire et les solutions techniques pour mettre votre exploitation en conformité. Nous analysons les critères de choix d’une plateforme agréée afin de sécuriser vos échanges avec les coopératives et le négoce.
Facturation électronique chez les agriculteurs : comprendre la réforme de 2026
La réforme impose l’e-invoicing dès septembre 2026 pour la réception et 2027 pour l’émission. Elle généralise le format Factur-X et l’usage de plateformes agréées (PDP) pour sécuriser les flux B2B et le e-reporting. Cette transition structurelle modifie la gestion des flux financiers.
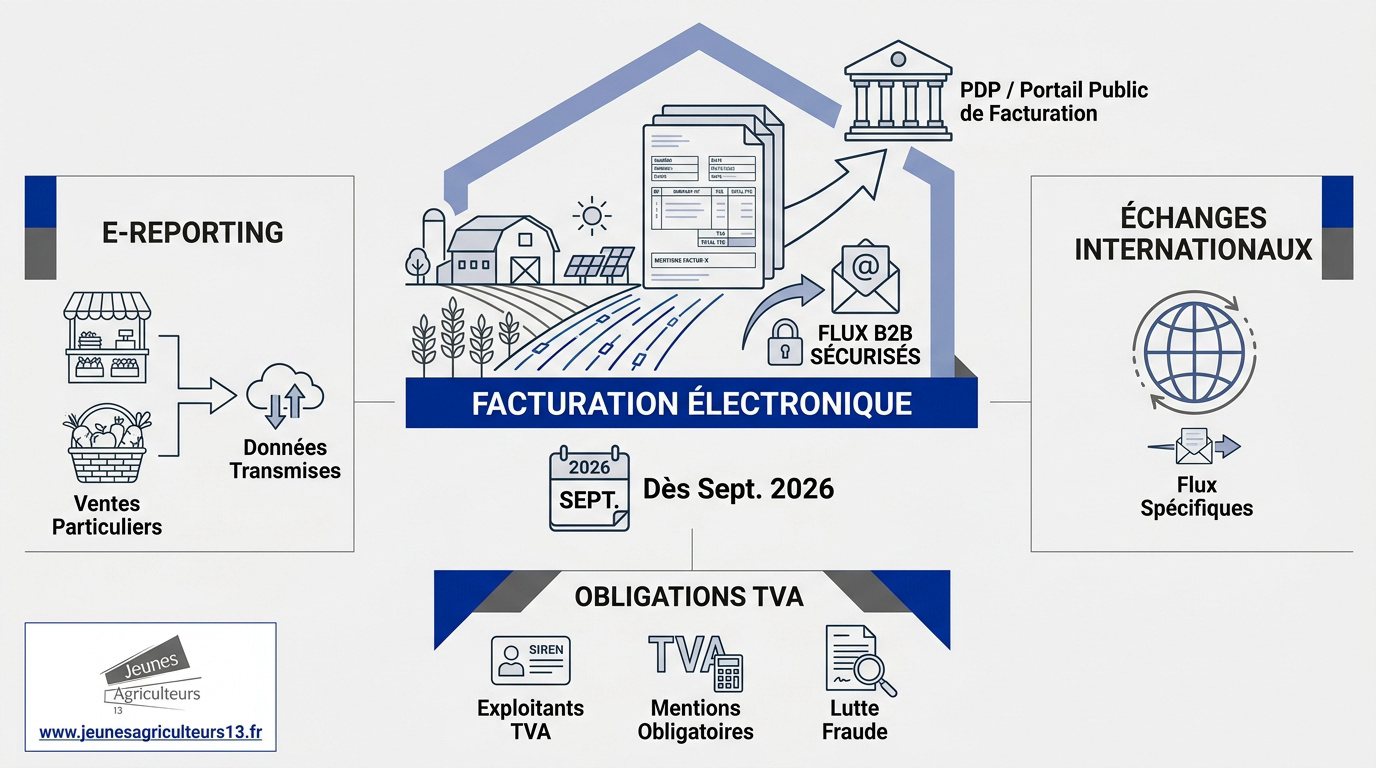
Distinction entre e-invoicing et e-reporting pour l’exploitation
L’e-invoicing encadre les transactions entre professionnels assujettis à la TVA en France. Vous devez obligatoirement échanger des factures structurées via des plateformes. C’est le socle de la réforme.
L’e-reporting concerne vos ventes directes aux particuliers. Vos données de caisse seront transmises automatiquement à l’administration fiscale. Cela vise les marchés et la vente à la ferme. La transparence est totale.
Le dispositif inclut aussi les échanges internationaux. Vos flux hors France imposent une transmission spécifique de vos données fiscales à l’État.
Les obligations légales pour les exploitants assujettis à la TVA
Toutes les structures agricoles sont concernées, des GAEC aux entreprises individuelles. Le critère déterminant demeure votre assujettissement à la TVA. Personne n’y échappe réellement dans le secteur.
Vous devez intégrer des mentions obligatoires comme le numéro SIREN ou la catégorie d’opération. Ces informations figurent dans votre fichier numérique structuré. L’administration combat ainsi efficacement la fraude à la TVA.
Consultez les ressources des Jeunes Agriculteurs pour anticiper ces changements. Préparez votre mise en conformité dès maintenant.
Calendrier de déploiement et échéances réglementaires à respecter
Le passage au numérique ne se fera pas en un jour, mais selon un calendrier précis validé par l’État.
Septembre 2026 : l’obligation de réception pour tous
Dès septembre 2026, vous devrez accepter les factures numériques de vos fournisseurs. Le papier disparaît progressivement des bureaux. Il est impératif d’être prêt techniquement pour cette première échéance réglementaire.
Anticipez la fin du traitement manuel. Vos outils de gestion doivent être adaptés pour intégrer ces flux électroniques entrants. C’est une étape de préparation indispensable pour sécuriser votre comptabilité agricole.
Fixez vos priorités avec l’ Agri Maker Hub numérique. Assurez la continuité de vos échanges administratifs dès maintenant.
Septembre 2027 : le passage à l’émission pour les PME agricoles
En septembre 2027, l’émission devient obligatoire pour les petites structures. Vos factures clients seront obligatoirement dématérialisées via une plateforme agréée. Le basculement vers le format structuré sera alors définitif.
Les micro-exploitations bénéficient de ce délai supplémentaire. Profitez de cette période pour auditer vos méthodes de facturation actuelles. Ne subissez pas la date butoir sans avoir testé vos nouveaux outils.
Définissez des objectifs clairs de mise en conformité. La transition numérique de votre exploitation demande du temps et une méthode rigoureuse pour éviter toute sanction fiscale.
Formats techniques et choix de la plateforme de dématérialisation
Au-delà des dates, c’est la technique qui va transformer votre quotidien administratif.
Pourquoi privilégier le format Factur-X plutôt qu’un simple PDF
Le format Factur-X est une structure hybride intelligente. Il contient un PDF lisible et des données XML. C’est le standard de demain.
L’avantage réside dans l’automatisation comptable immédiate. Les logiciels lisent les données sans erreur humaine. Le PDF simple ne suffit plus aux exigences. Il sera rejeté par l’administration.
La conformité fiscale passe par ces fichiers structurés. C’est un gage de sécurité.
Critères de sélection d’une Plateforme de Dématérialisation Partenaire (PDP)
Comparez le portail public gratuit et les solutions privées agréées. Les PDP offrent souvent des services plus poussés. Choisissez selon vos besoins réels.
Vérifiez la compatibilité avec vos logiciels de gestion de parcelle. La sécurité des données stockées est un point non négociable. Votre plateforme doit être pérenne et certifiée.
| Critère | Portail Public (PPF) | Plateforme Partenaire (PDP) |
|---|---|---|
| Coût | Gratuit | Payant |
| Support technique | Limité | Complet |
| Automatisation | Basique | Avancée |
| Archivage | Standard | Sécurisé |
Sélectionnez votre interface avec discernement. La fluidité de votre gestion en dépend.
Gestion des flux spécifiques avec les coopératives et le négoce
Le secteur agricole possède ses propres codes, notamment dans ses relations avec les coopératives. La transition numérique impose une révision des processus établis pour garantir la conformité dès 2026.
Fonctionnement des décomptes de collecte et de l’autofacturation
La coopérative émet souvent des factures pour votre compte. C’est le principe de l’autofacturation. Ce mandat doit être mis à jour.
Vous restez responsable de la validité des données transmises. Vérifiez scrupuleusement les décomptes de collecte reçus. Les nouvelles normes imposent une transmission électronique immédiate. La rigueur est de mise.
Adaptez vos mandats de facturation sans attendre. C’est une sécurité juridique pour votre exploitation.
Paramétrage des taux de TVA multiples sur une même facture
Les activités agricoles jonglent avec plusieurs taux de TVA. Entre 5,5%, 10% et 20%, la confusion est possible. Un bon paramétrage est vital.
L’automatisation permet de ventiler les montants sans erreur. Cela simplifie grandement vos déclarations fiscales futures. Les données extraites pré-remplissent vos formulaires. Vous gagnez en sérénité administrative.
Consultez ce guide sur l’agriculture raisonnée pour vos certifications.
Traitement des ventes directes et du régime simplifié agricole
Pour ceux qui vendent en direct, les règles diffèrent mais l’exigence de transparence demeure.
Obligations d’e-reporting pour la vente à la ferme et sur les marchés
Transmettez votre chiffre d’affaires journalier global via l’e-reporting. Il n’est pas nécessaire de facturer chaque client particulier. La procédure est simplifiée mais obligatoire.
Suivez les fréquences d’envoi selon votre volume d’activité réel. Une vente à la ferme demande une rigueur constante. L’administration attend des données régulières et fiables. Ne négligez pas ce suivi.
- Ventes concernées par l’e-reporting
- Fréquence de transmission
- Type de données à envoyer
Impact de la réforme pour les bénéficiaires du remboursement forfaitaire
Les exploitants non assujettis à la TVA classique s’interrogent. Le régime du remboursement forfaitaire conserve ses spécificités actuelles. Les changements sont limités pour vous.
Le maintien des procédures est confirmé pour les non-redevables. Cependant, surveillez vos seuils de franchise de près. Un franchissement change radicalement vos obligations.
Anticipez tout de même l’évolution numérique globale. Vos fournisseurs, eux, passeront à la facture électronique.
3 étapes pour préparer votre transition numérique dès aujourd’hui
Inutile de paniquer, une préparation méthodique suffit pour aborder 2026 sereinement.
Audit des flux administratifs et inventaire des logiciels actuels
Recensez vos fournisseurs et clients réguliers dès maintenant. Listez les outils informatiques déjà présents sur l’exploitation. C’est la base de votre audit.
Testez la capacité d’exportation de votre logiciel comptable actuel. Identifiez les besoins en formation, surtout pour les futurs retraités. Le numérique ne doit pas être un frein. Accompagnez chaque membre de l’équipe.
Pensez à votre équipement, comme la https://www.jeunesagriculteurs13.fr/combinaison-agricole/ adaptée aux travaux, tout en modernisant vos outils de gestion.
Archivage sécurisé et automatisation de la saisie comptable
Respectez les durées légales de conservation numérique. Un archivage sécurisé est indispensable en cas de contrôle. Ne perdez plus aucun document important.
Mutualisez les ressources au sein de votre GAEC. Cela réduit les coûts de mise en place logicielle. Le gain de temps administratif est réel et mesurable. Concentrez-vous enfin sur votre production.
- Durée d’archivage légale : 10 ans pour les pièces comptables.
- Avantages de la mutualisation : réduction des coûts logiciels.
- Gains de productivité attendus : automatisation des écritures via l’EDI.
La réforme impose la réception numérique dès 2026 et l’émission au format Factur-X en 2027. Pour sécuriser votre trésorerie, auditez vos flux et sélectionnez une plateforme agréée sans attendre. Anticipez ce virage technologique pour transformer cette contrainte légale en un levier de performance durable pour votre exploitation.
FAQ
Quelles sont les dates limites pour la mise en place de la facturation électronique en agriculture ?
La réforme suit un calendrier rigoureux. Dès le 1er septembre 2026, toutes les exploitations agricoles, sans exception de taille, ont l’obligation légale de pouvoir recevoir des factures électroniques. L’émission obligatoire, quant à elle, s’appliquera aux PME et micro-exploitations agricoles à compter du 1er septembre 2027.
Qu’est-ce que le format Factur-X et pourquoi est-il recommandé pour mon exploitation ?
Le format Factur-X est un standard hybride composé d’un fichier PDF lisible par l’utilisateur et d’un fichier XML structuré destiné aux machines. Ce format est préconisé car il garantit l’automatisation des saisies comptables et la conformité totale avec les exigences de l’administration fiscale, contrairement au simple PDF scanné qui sera refusé.
Comment s’applique l’e-reporting pour la vente directe à la ferme ou sur les marchés ?
Pour les ventes réalisées auprès de particuliers (B2C), l’émission d’une facture électronique n’est pas requise. En revanche, vous êtes soumis à l’e-reporting, ce qui implique la transmission régulière à l’administration de vos données de transaction, notamment le chiffre d’affaires et la TVA collectée, afin d’assurer une transparence fiscale complète.
Quels sont les critères pour choisir une Plateforme de Dématérialisation Partenaire (PDP) adaptée ?
Le choix doit se porter sur une plateforme agréée par l’État, capable de gérer les spécificités du Régime Simplifié Agricole (RSA) et la multiplicité des taux de TVA (5,5 %, 10 %, 20 %). Il est impératif de vérifier la compatibilité technique avec vos logiciels de gestion actuels et la capacité de l’outil à traiter l’autofacturation, courante dans les relations avec les coopératives.
La réforme concerne-t-elle les exploitants bénéficiant du remboursement forfaitaire ?
Les exploitants non assujettis à la TVA classique conservent leurs spécificités. Toutefois, ils sont tout de même impactés par le volet réception : ils devront être en mesure de recevoir les factures électroniques de leurs fournisseurs dès septembre 2026. Une surveillance accrue des seuils de franchise reste nécessaire pour anticiper tout basculement vers le régime réel.
Quelles sont les sanctions prévues en cas de non-conformité ?
Le non-respect des obligations de facturation électronique expose l’exploitation à des sanctions financières directes. Celles-ci peuvent prendre la forme de mises en demeure ou d’amendes progressives. Il est donc techniquement crucial d’auditer vos flux et de sélectionner votre solution de dématérialisation bien avant l’échéance de 2026.

